Domain buchhaltung-jahresabschluss.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-jahresabschluss.de um.
Sind Sie am Kauf der Domain
buchhaltung-jahresabschluss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-jahresabschluss.de kaufen?
Warum macht man doppelte Buchführung?
Die doppelte Buchführung wird aus mehreren Gründen praktiziert. Erstens dient sie der Sicherstellung der Genauigkeit und Vollständigkeit der Buchhaltung, da jede Transaktion in zwei Konten erfasst wird. Zweitens ermöglicht sie eine bessere Kontrolle und Überwachung der Finanztransaktionen, da Unstimmigkeiten leichter identifiziert werden können. Drittens erleichtert die doppelte Buchführung die Erstellung von aussagekräftigen Finanzberichten und ermöglicht eine bessere Analyse der finanziellen Leistung eines Unternehmens. Schließlich ist die doppelte Buchführung auch gesetzlich vorgeschrieben, um die Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sicherzustellen. **
Was ist die doppelte Buchführung?
Was ist die doppelte Buchführung? **
Ähnliche Suchbegriffe für Doppelte
Top-Angebote
Produkte zum Begriff Doppelte:
-
Doppelte Skateboard-Rampe✅ Holen Sie sich das Skateboarding nach Hause mit dieser dreiteiligen Minirampe.✅ Gesamtlänge am Boden: 125 cm✅ Höhe: 17.5 cm✅ Breite: 30 cm am Boden, 25 cm in der Höhe.✅ Robuste Konstruktion aus Hart-PVC.✅ Inklusive Schrauben für eine sichere Befestigung und einen einfachen Aufbau.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
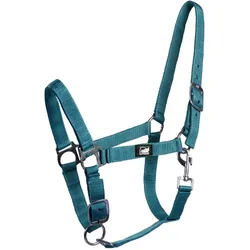
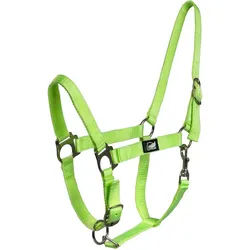
Nylon halfter doppelte verstellmöglichkeitNylon-Halfter mit doppelter Verstellmöglichkeit, praktisch und langlebig. Gefertigt aus 100% Polypropylen-Gurtband, bietet es Stabilität und Komfort für das Tier. Die Beschläge bestehen aus Eisen-Nickel und Zink-Nickel (Majlak), was eine langanhaltende Funktion und Zuverlässigkeit gewährleistet. Ausgestattet mit einem Karabinerhaken für eine einfache und schnelle Handhabung. Dank der doppelten Verstellmöglichkeit für verschiedene Größen geeignet.7,50 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coenenberg, Adolf G.: Jahresabschluss und JahresabschlussanalyseJahresabschluss und Jahresabschlussanalyse , Betriebswirtschaftliche, handelsrechtliche, steuerrechtliche und internationale Grundlagen - HGB, IAS/IFRS, US-GAAP, DRS, CSRD/ESRS , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 27. aktualisierte und überarb. Auflage 2024, Erscheinungsjahr: 20240625, Produktform: Leinen, Autoren: Coenenberg, Adolf G.~Haller, Axel~Schultze, Wolfgang, Auflage: 24027, Auflage/Ausgabe: 27. aktualisierte und überarb. Auflage 2024, Keyword: ARUG II; Bilanzanalyse; CSRD; Coenenberg; Corporate Sustainability Reporting Directive; DRS 28; ESEF; ESRS; European Sustainability Reporting Standards; FISG; Finanzmarktintegritätsstärkungsgesetz; HGB; Haller; IASB; IFRS; ISSB; International Sustainability Standards Board; LieferkettensorgfaltspflichtenG; LkSG; Primary Financial Statements; Rechnungslegung; Schultze; US-GAAP; nichtfinanzielle Unternehmensberichterstattung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~Bilanz / Handelsbilanz~Handelsbilanz~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Rechnungslegung~Rechnungswesen~Bilanzrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Bilanz- und Rechnungslegungsrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Seitenanzahl: XL, Seitenanzahl: 1571, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 244, Breite: 184, Höhe: 61, Gewicht: 2420, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2213224,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist eine doppelte Buchführung notwendig?
Wann ist eine doppelte Buchführung notwendig? **
-
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
-
Wann muss man eine doppelte Buchführung führen?
Eine doppelte Buchführung muss in der Regel von Kapitalgesellschaften, wie GmbHs oder AGs, geführt werden, da sie gesetzlich dazu verpflichtet sind. Auch Einzelunternehmer und Personengesellschaften können freiwillig eine doppelte Buchführung führen, um ihre Finanzen transparenter und übersichtlicher zu gestalten. Zudem ist eine doppelte Buchführung empfehlenswert, wenn ein Unternehmen einen Jahresumsatz über einer bestimmten Grenze erzielt, die gesetzlich festgelegt ist. Generell ist eine doppelte Buchführung sinnvoll, um die finanzielle Lage eines Unternehmens genau zu überwachen und um gesetzliche Anforderungen zu erfüllen. **
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
Muss die stille Gesellschaft eine doppelte Buchführung führen?
Die stille Gesellschaft ist eine Form der Beteiligung an einem Unternehmen, bei der der stille Gesellschafter keine aktive Rolle im Unternehmen spielt. Ob eine doppelte Buchführung erforderlich ist, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In vielen Ländern ist eine doppelte Buchführung für Unternehmen gesetzlich vorgeschrieben, unabhängig von der Art der Gesellschaft. **
Top-Angebote
Produkte zum Begriff Doppelte:
-
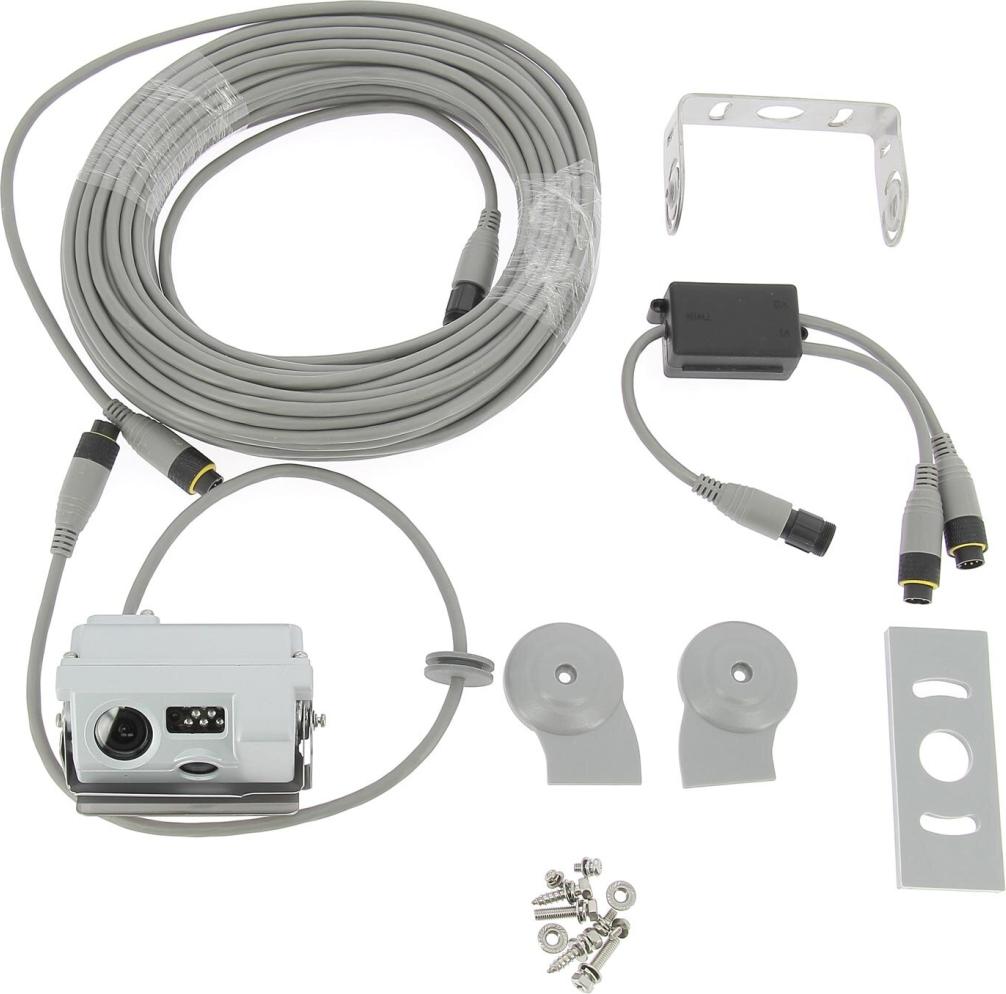
Doppelte Rückfahrkamera - DometicKamera für eine vollständige Sicht auf den Bereich hinter dem Fahrzeug. Für Rückfahrbildschirme von Dometic oder Waeco mit 2 Videoeingängen und einem 4-poligen Stecker.Für Modell CAM44.Motorisierte Schutzabdeckung, 140°-Weitwinkelobjektiv, zweites Objektiv mit 50°-Winkel, Nachtsicht. Abmessungen: Länge 114 mm - Breite 65 mm - Höhe 74 mm. Lieferung mit Verlängerungskabel, Anschlussbox und Schutzvorrichtungen. Achten Sie darauf, die Anschlüsse richtig zu positionieren. Es gibt eine bestimmte Befestigungsrichtung. Dometic PerfectView CAM44 | 9600000043Farbkamera mit zwei Objektiven für den Nah- und Fernverkehr.Geliefert mit Verschluss und motorbetriebener Kameraabdeckung.Die PerfectView CAM 44 Duo-Kamera integriert zwei separate Kameramodule in einem sehr kompakten Gehäuse.Eine Weitwinkellinse von 140° sorgt für mehr Sicherheit beim Rückwärtsfahren, eine Linse von 50° sorgt beim Vorwärtsfahren für Sicht weit über das Fahrzeug hinaus.Die Verwendung separater Objektive sorgt für eine hervor998,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelte Mikrofonständer - blauDas Doppelmikrofon mit Stativ - blau ist ein unterhaltsames und kreatives Gerät, das perfekt für angehende Performer und junge Sänger ist.Produkteigenschaften: Zwei Mikrofone zum gemeinsamen SingenVerstellbares Stativ für komfortable NutzungLebendiges blau-gelbes DesignEinfach zu bedienende SteuerungenVerpackungsgröße: 34 x 22.5 x 8 cm15,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Doppelte Skateboard-Rampe✅ Holen Sie sich das Skateboarding nach Hause mit dieser dreiteiligen Minirampe.✅ Gesamtlänge am Boden: 125 cm✅ Höhe: 17.5 cm✅ Breite: 30 cm am Boden, 25 cm in der Höhe.✅ Robuste Konstruktion aus Hart-PVC.✅ Inklusive Schrauben für eine sichere Befestigung und einen einfachen Aufbau.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon halfter doppelte verstellmöglichkeitNylon-Halfter mit doppelter Verstellmöglichkeit, praktisch und langlebig. Gefertigt aus 100% Polypropylen-Gurtband, bietet es Stabilität und Komfort für das Tier. Die Beschläge bestehen aus Eisen-Nickel und Zink-Nickel (Majlak), was eine langanhaltende Funktion und Zuverlässigkeit gewährleistet. Ausgestattet mit einem Karabinerhaken für eine einfache und schnelle Handhabung. Dank der doppelten Verstellmöglichkeit für verschiedene Größen geeignet.7,50 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Warum macht man doppelte Buchführung?
Die doppelte Buchführung wird aus mehreren Gründen praktiziert. Erstens dient sie der Sicherstellung der Genauigkeit und Vollständigkeit der Buchhaltung, da jede Transaktion in zwei Konten erfasst wird. Zweitens ermöglicht sie eine bessere Kontrolle und Überwachung der Finanztransaktionen, da Unstimmigkeiten leichter identifiziert werden können. Drittens erleichtert die doppelte Buchführung die Erstellung von aussagekräftigen Finanzberichten und ermöglicht eine bessere Analyse der finanziellen Leistung eines Unternehmens. Schließlich ist die doppelte Buchführung auch gesetzlich vorgeschrieben, um die Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sicherzustellen. **
-
Was ist die doppelte Buchführung?
Was ist die doppelte Buchführung? **
-
Wann ist eine doppelte Buchführung notwendig?
Wann ist eine doppelte Buchführung notwendig? **
-
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
Ähnliche Suchbegriffe für Doppelte
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coenenberg, Adolf G.: Jahresabschluss und JahresabschlussanalyseJahresabschluss und Jahresabschlussanalyse , Betriebswirtschaftliche, handelsrechtliche, steuerrechtliche und internationale Grundlagen - HGB, IAS/IFRS, US-GAAP, DRS, CSRD/ESRS , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 27. aktualisierte und überarb. Auflage 2024, Erscheinungsjahr: 20240625, Produktform: Leinen, Autoren: Coenenberg, Adolf G.~Haller, Axel~Schultze, Wolfgang, Auflage: 24027, Auflage/Ausgabe: 27. aktualisierte und überarb. Auflage 2024, Keyword: ARUG II; Bilanzanalyse; CSRD; Coenenberg; Corporate Sustainability Reporting Directive; DRS 28; ESEF; ESRS; European Sustainability Reporting Standards; FISG; Finanzmarktintegritätsstärkungsgesetz; HGB; Haller; IASB; IFRS; ISSB; International Sustainability Standards Board; LieferkettensorgfaltspflichtenG; LkSG; Primary Financial Statements; Rechnungslegung; Schultze; US-GAAP; nichtfinanzielle Unternehmensberichterstattung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~Bilanz / Handelsbilanz~Handelsbilanz~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Rechnungslegung~Rechnungswesen~Bilanzrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Bilanz- und Rechnungslegungsrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Seitenanzahl: XL, Seitenanzahl: 1571, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 244, Breite: 184, Höhe: 61, Gewicht: 2420, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2213224,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nylon halfter doppelte verstellmöglichkeitNylon-Halfter mit doppelter Verstellmöglichkeit, praktisch und langlebig. Gefertigt aus 100% Polypropylen-Gurtband, bietet es Stabilität und Komfort für das Tier. Die Beschläge bestehen aus Eisen-Nickel und Zink-Nickel (Majlak), was eine langanhaltende Funktion und Zuverlässigkeit gewährleistet. Ausgestattet mit einem Karabinerhaken für eine einfache und schnelle Handhabung. Dank der doppelten Verstellmöglichkeit für verschiedene Größen geeignet.7,50 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nylon halfter doppelte verstellmöglichkeitNylon-Halfter mit doppelter Verstellmöglichkeit, praktisch und langlebig. Gefertigt aus 100% Polypropylen-Gurtband, bietet es Stabilität und Komfort für das Tier. Die Beschläge bestehen aus Eisen-Nickel und Zink-Nickel (Majlak), was eine langanhaltende Funktion und Zuverlässigkeit gewährleistet. Ausgestattet mit einem Karabinerhaken für eine einfache und schnelle Handhabung. Dank der doppelten Verstellmöglichkeit für verschiedene Größen geeignet.7,50 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss man eine doppelte Buchführung führen?
Eine doppelte Buchführung muss in der Regel von Kapitalgesellschaften, wie GmbHs oder AGs, geführt werden, da sie gesetzlich dazu verpflichtet sind. Auch Einzelunternehmer und Personengesellschaften können freiwillig eine doppelte Buchführung führen, um ihre Finanzen transparenter und übersichtlicher zu gestalten. Zudem ist eine doppelte Buchführung empfehlenswert, wenn ein Unternehmen einen Jahresumsatz über einer bestimmten Grenze erzielt, die gesetzlich festgelegt ist. Generell ist eine doppelte Buchführung sinnvoll, um die finanzielle Lage eines Unternehmens genau zu überwachen und um gesetzliche Anforderungen zu erfüllen. **
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
-
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
-
Muss die stille Gesellschaft eine doppelte Buchführung führen?
Die stille Gesellschaft ist eine Form der Beteiligung an einem Unternehmen, bei der der stille Gesellschafter keine aktive Rolle im Unternehmen spielt. Ob eine doppelte Buchführung erforderlich ist, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In vielen Ländern ist eine doppelte Buchführung für Unternehmen gesetzlich vorgeschrieben, unabhängig von der Art der Gesellschaft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.